Elige a tu mejor asesor en Barcelona

  • Control de gestión para empresas: qué es y por qué lo necesitas

    Control de gestión para empresas: qué es y por qué lo necesitas

    En un mercado tan competitivo como el de Barcelona, llevar las cuentas al día ya no es suficiente. Las empresas que quieren crecer de forma sostenible necesitan información clara, actualizada y accionable. Eso es exactamente lo que aporta el control de gestión: un sistema que permite evaluar el rendimiento de la empresa a través de métricas financieras y operativas, detectando desviaciones a tiempo y facilitando decisiones estratégicas que mejoran la rentabilidad.

    El control de gestión convierte los datos en conocimiento útil. No se trata solo de analizar ingresos y gastos, sino de comprender la relación entre las operaciones, las ventas, la estructura de costes, los procesos internos y los resultados finales. Cuando una pyme incorpora este enfoque, pasa de reaccionar ante los problemas a anticiparlos, ganando agilidad competitiva.

    Implementar un sistema sólido requiere metodología, herramientas de análisis y una mirada experta capaz de interpretar patrones y detectar oportunidades. Por ese motivo, contar con el apoyo de profesionales especializados en control financiero es un factor diferenciador. Desde el primer diagnóstico hasta la puesta en marcha de indicadores clave, una asesoría puede adaptar este sistema a la realidad de cada empresa en Barcelona y a las particularidades de su sector.

    El cuadro de mando: la herramienta central del control de gestión

    El cuadro de mando —o dashboard financiero— reúne los indicadores clave que muestran el estado real del negocio. No solo expone datos, sino que los organiza de forma visual, intuitiva y comparativa para que cualquier gestor pueda tomar decisiones rápidas y fundamentadas.

    Entre los KPIs más habituales se incluyen:

    • Ventas por producto o servicio
    • Margen bruto y margen neto
    • Costes variables y fijos
    • Flujo de caja proyectado
    • Rentabilidad por cliente o canal
    • Ratio de endeudamiento
    • Días de cobro y pago
    • Desviaciones presupuestarias

    Cuando estos indicadores se actualizan con frecuencia —diaria, semanal o mensual, según la actividad— se obtiene una fotografía precisa del rendimiento del negocio. Esto permite anticipar problemas de liquidez, detectar si un proyecto no es rentable, optimizar gastos y tomar decisiones de crecimiento con mayor confianza.

    Análisis de desviaciones: control y corrección en tiempo real

    El análisis de desviaciones compara lo planificado con lo que realmente está ocurriendo. No se limita a mostrar diferencias en números: identifica las causas y permite corregir el rumbo.

    Por ejemplo:

    • Si las ventas están por debajo de lo previsto, el análisis puede revelar un cambio en la demanda o un problema en el pipeline comercial.
    • Si los costes aumentan sin razón aparente, puede indicar ineficiencias, pérdidas de stock o contratos poco optimizados.
    • Si la tesorería muestra tensiones, quizá los plazos de cobro están creciendo o los proveedores han cambiado condiciones.

    Detectar estos cambios a tiempo es clave para mantener el equilibrio financiero. Las empresas que aplican el análisis de desviaciones de forma sistemática logran optimizar recursos, reducir errores y aumentar la predictibilidad de sus resultados.

    El papel de un asesor financiero en la implementación del control de gestión

    Diseñar, implementar y mantener un sistema de control de gestión requiere experiencia técnica y visión estratégica. Una asesoría con conocimiento del entorno económico de Barcelona puede realizar un diagnóstico inicial, determinar qué indicadores necesita la empresa, configurar las herramientas adecuadas e interpretar los resultados periódicamente.

    Además, ofrece una perspectiva externa que evita sesgos internos y aporta criterios objetivos. Desde la elaboración del cuadro de mando hasta el análisis mensual, el asesor ayuda a que la dirección tome decisiones basadas en información real y no en intuiciones.

    Si buscas un apoyo especializado, puedes conocer sus servicios financieros Barcelona, donde la planificación y el control forman parte esencial del acompañamiento que brindan a empresas locales.
  • Planificación financiera empresarial: guía para pymes de Barcelona

    Planificación financiera empresarial: guía para pymes de Barcelona

    Una buena planificación financiera es uno de los pilares que determinan la estabilidad y la capacidad de crecimiento de cualquier empresa, especialmente en el ecosistema empresarial de Barcelona, donde la competencia, la regulación y los costes operativos exigen decisiones estratégicas cada vez más precisas. Para una pyme, planificar no es solo proyectar ingresos y gastos: es entender su contexto, anticipar necesidades de tesorería, gestionar riesgos y establecer un rumbo claro que permita avanzar con seguridad en mercados cambiantes.

    La planificación financiera empresarial combina análisis, previsión y control. Para que resulte realmente efectiva, debe convertirse en un proceso continuo, no en un documento estático. Y aquí es donde el acompañamiento profesional aporta un valor estratégico. Contar con una asesoría financiera en Barcelona facilita que este proceso se adapte a la realidad local, considerando factores como fiscalidad catalana, ayudas públicas, particularidades del tejido económico y tendencias del mercado.

    Presupuesto anual: el mapa financiero de tu empresa

    El presupuesto anual es la piedra angular de cualquier planificación financiera. Su objetivo es definir cuánto se espera ingresar, cuánto se prevé gastar y qué margen quedará disponible para reinversión, ahorro o contingencias. En las pymes, elaborar este presupuesto requiere analizar el histórico financiero, estudiar patrones estacionales, prever movimientos del mercado y fijar objetivos realistas.

    Un presupuesto bien diseñado permite anticipar necesidades de liquidez, establecer límites de gasto, priorizar inversiones y evaluar si el negocio avanza hacia la rentabilidad deseada. Además, se convierte en una herramienta clave para coordinar a los equipos, ya que alinea metas financieras con decisiones operativas, comerciales y de marketing.

    Previsión de tesorería: evitando tensiones de liquidez

    Incluso las empresas rentables pueden pasar por momentos complicados si no gestionan bien la tesorería. La previsión de cobros y pagos —realista y actualizada— es imprescindible para anticipar picos de gasto, retrasos en pagos de clientes o periodos en los que los ingresos bajan.

    Una previsión de tesorería eficaz permite:

    • Detectar con antelación posibles desfases.
    • Programar pagos estratégicamente.
    • Negociar con proveedores mejores condiciones.
    • Solicitar financiación a tiempo y no en situación de urgencia.

    Aquí, la experiencia local de una asesoría resulta fundamental. Conociendo los ritmos de los sectores predominantes en Barcelona, patrones de cobro habituales y riesgos específicos, pueden ofrecer modelos de previsión adaptados al entorno real de cada empresa.

    Control de gastos: optimización y toma de decisiones inteligente

    Controlar los gastos no es simplemente recortar. Consiste en identificar qué partidas aportan valor y cuáles pueden optimizarse sin comprometer la calidad. Esto incluye revisar contratos, evaluar proveedores, analizar consumos internos, renegociar precios y eliminar gastos superfluos.

    Implementar herramientas de control de gastos —comparativas, análisis de desviaciones, dashboards— facilita tener visibilidad total sobre la estructura de costes. Cuando estos sistemas se integran dentro de una planificación financiera, la empresa gana agilidad y toma mejores decisiones.

    El valor de contar con asesoramiento profesional

    El entorno empresarial de Barcelona presenta particularidades que conviene tener en cuenta: cambios fiscales, ayudas disponibles, requisitos administrativos, fluctuaciones sectoriales y un ecosistema de pymes marcado por la innovación y la competencia. Por eso, apoyarse en una asesoría financiera en Barcelona aporta claridad, seguridad y eficiencia a todo el proceso de planificación.

    Un asesor financiero no solo ayuda a elaborar presupuestos o previsiones: acompaña en el análisis de datos, detecta riesgos que la empresa puede pasar por alto, propone mejoras y asegura que cada decisión esté basada en información precisa y actualizada.

  • El Balance y la Cuenta de Resultados Explicados: Aprende a Interpretar los Estados Financieros y la Salud Real de tu Empresa

    El Balance y la Cuenta de Resultados Explicados: Aprende a Interpretar los Estados Financieros y la Salud Real de tu Empresa

    ¿Por Qué es Vital la Interpretación?

    • Diagnóstico Temprano: Permite identificar problemas de liquidez, excesivo endeudamiento o falta de rentabilidad antes de que se conviertan en crisis.
    • Toma de Decisiones: Informa sobre la capacidad de la empresa para asumir nueva deuda, financiar inversiones o reducir costes estructurales.
    • Negociación: Da solidez a las conversaciones con bancos, inversores y proveedores.

    I. El Balance de Situación: La Fotografía del Patrimonio

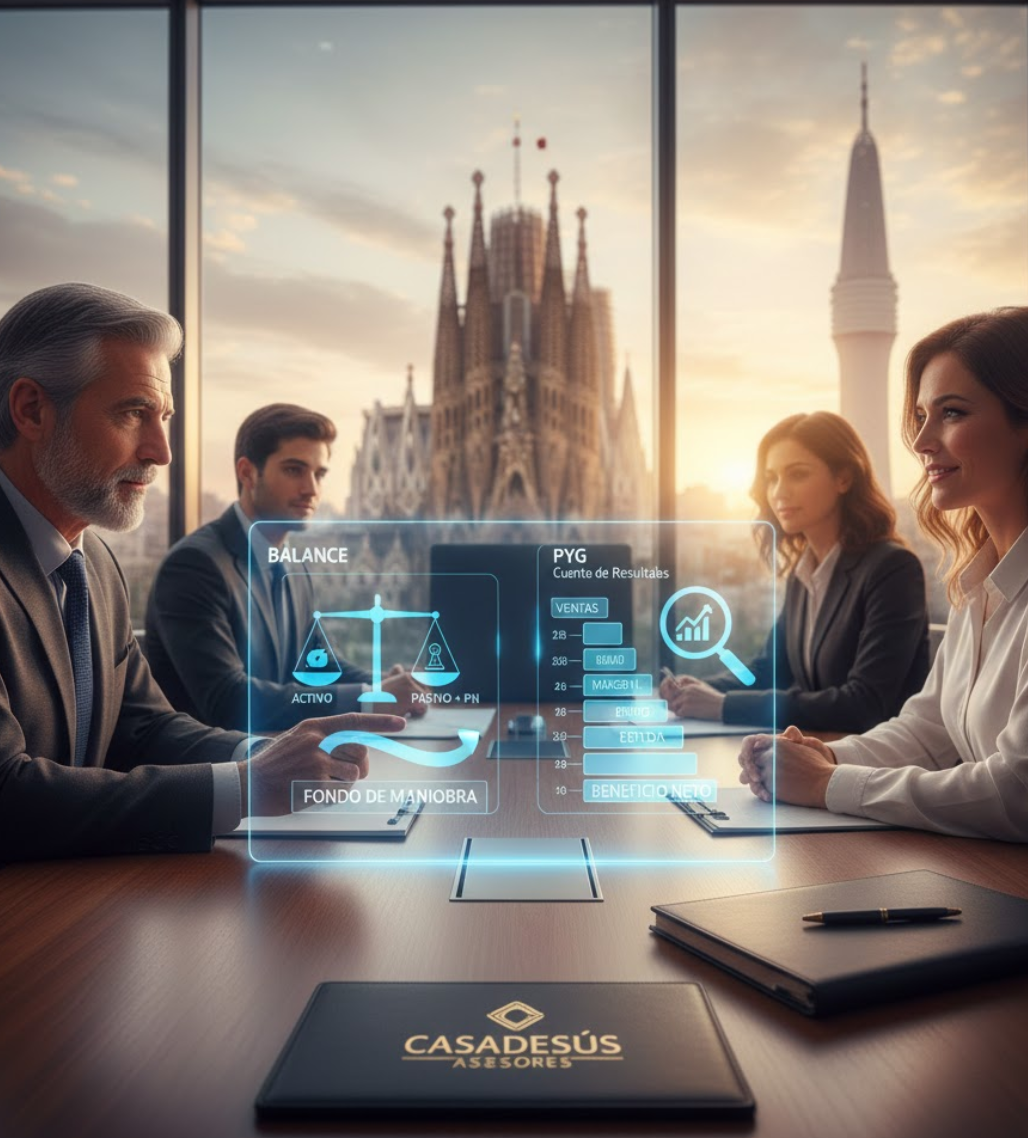
    El Balance de Situación es una fotografía estática que muestra lo que la empresa posee (Activo), lo que debe (Pasivo) y lo que pertenece a los dueños (Patrimonio Neto) en una fecha determinada.

    1. Desgranando el Activo: ¿Dónde está el Dinero?

    El Activo se organiza de menor a mayor liquidez (capacidad de convertirse en efectivo).

    • Activo No Corriente (Activo Fijo): Bienes destinados a permanecer en la empresa a largo plazo (más de un año) para producir: maquinaria, inmuebles, amortizaciones acumuladas, etc.
    • Activo Corriente (Activo Circulante): Bienes que se espera convertir en efectivo en el ciclo normal de operación (menos de un año):
      • Existencias (Inventario): Productos que se venderán.
      • Deudores Comerciales (Clientes): Dinero que deben los clientes.
      • Tesorería y Bancos: El efectivo real y disponible.

    2. Desgranando el Pasivo y el Patrimonio Neto: ¿De Dónde Viene el Dinero?

    Muestra las fuentes de financiación.

    • Patrimonio Neto (Recursos Propios): Fondos que pertenecen a los socios (Capital, Reservas, Resultados del ejercicio). Es el colchón de seguridad.
    • Pasivo No Corriente (Deuda a Largo Plazo): Deudas a pagar a más de un año (préstamos hipotecarios, bonos).
    • Pasivo Corriente (Deuda a Corto Plazo): Deudas a pagar en menos de un año (préstamos bancarios a corto plazo, deudas con proveedores, impuestos).

    3. El Indicador Clave: El Fondo de Maniobra

    El Fondo de Maniobra es la diferencia entre el Activo Corriente y el Pasivo Corriente.

    • $\text{Fondo de Maniobra} = \text{Activo Corriente} – \text{Pasivo Corriente}$
    • Interpretación: Un Fondo de Maniobra positivo indica que la empresa tiene activos líquidos suficientes para pagar sus deudas a corto plazo, garantizando su liquidez. Un valor negativo es una señal de alarma de tensión de tesorería inminente.

    II. La Cuenta de Pérdidas y Ganancias (PyG): El Rendimiento Económico

    La Cuenta de Pérdidas y Ganancias (o Cuenta de Resultados) es un informe dinámico que muestra los ingresos, gastos y, finalmente, el beneficio o la pérdida generada en un periodo (ej. un año o un trimestre).

    1. El Formato en Cascada: La Ruta hacia el Beneficio

    La PyG se estructura por niveles de beneficio, permitiendo analizar la rentabilidad en cada etapa:

    • Margen Bruto: Ingresos por Ventas – Coste de las Ventas.
    • EBITDA (Beneficio Bruto de Explotación): Mide la capacidad real de generar caja con la actividad principal, sin contar intereses, impuestos, amortizaciones y depreciaciones. Es la métrica favorita de los inversores.
    • EBIT (Beneficio Operativo): EBITDA – Amortizaciones y Depreciaciones. Mide la eficiencia de las operaciones, incluyendo el desgaste de los activos fijos.
    • Beneficio Antes de Impuestos (BAI): EBIT – Gastos e Ingresos Financieros.
    • Beneficio Neto (Resultado del Ejercicio): BAI – Impuestos. El resultado final.

    2. Detección de Problemas en la PyG

    • Si el Margen Bruto es bajo: Problema de precios de venta o costes de aprovisionamiento (malas negociaciones).
    • Si el EBITDA es bajo: Problema de eficiencia en los costes operativos (gastos de personal, marketing o alquileres demasiado altos).
    • Si el Beneficio Neto es bajo, pero el EBITDA es alto: El problema es la estructura financiera (demasiados gastos financieros por alta deuda) o el alto tipo impositivo.

    III. El Análisis Dinámico: Ratios y Tendencias

    Los informes por sí solos no dicen nada. Es la comparación (con la competencia o con periodos anteriores) y el cálculo de ratios lo que da valor a los números.

    1. Ratios Clave de Rentabilidad

    • Margen Neto sobre Ventas: $\text{Beneficio Neto} / \text{Ventas}$. Indica cuánto gana la empresa por cada euro vendido.
    • ROA (Rentabilidad sobre Activos): $\text{Beneficio Neto} / \text{Activo Total}$. Mide cuán eficiente es la empresa en el uso de todos sus activos para generar beneficios.

    2. Ratios Clave de Solvencia

    • Ratio de Endeudamiento: $\text{Pasivo Total} / \text{Patrimonio Neto}$. Un valor óptimo suele ser alrededor de 1.0 a 1.5, indicando que el pasivo no duplica o triplica los recursos propios.
    • Ratio de Cobertura de Intereses: $\text{EBITDA} / \text{Gastos Financieros}$. Mide la capacidad operativa para pagar el coste de la deuda. Debe ser significativamente superior a 1.

    IV. El Acompañamiento del Asesor Financiero en Barcelona

    Entender los estados financieros va más allá de un curso de contabilidad; es necesario un conocimiento estratégico y de mercado para poner los números en contexto.

    1. Traducción del Lenguaje Contable a Decisiones Ejecutivas

    Un asesor financiero no solo te enseña a leer el Balance y la PyG; te ayuda a traducir, por ejemplo, un «aumento en el saldo de Deudores» en una «necesidad urgente de revisar la política de cobro y reducir el periodo medio de cobro».

    2. Detección de Oportunidades y Riesgos Ocultos

    El asesor puede:

    • Identificar el riesgo de un Fondo de Maniobra negativo que se esconde detrás de un buen beneficio neto.
    • Descubrir que el verdadero problema es la baja rotación de inventario y no el coste de la materia prima.

    La Guía Profesional de Casadesús Asesores

    En Casadesús Asesores, utilizamos los estados financieros como punto de partida para nuestra asesoría financiera en Barcelona. Te enseñamos a interpretar correctamente estos documentos fundamentales para que puedas tomar decisiones informadas sobre la salud financiera de tu negocio. Dejamos de lado los secretos y te proporcionamos la claridad necesaria para entender la dirección real de tu empresa.

    Conclusión: El Control Total Comienza con el Conocimiento

    La información financiera es la herramienta de control más poderosa que tiene el empresario. Aprender a interpretar el Balance y la PyG sin depender ciegamente del gestor no es solo una buena práctica, es una exigencia para la supervivencia y el crecimiento. Un asesor financiero es el guía que te permite ir más allá de los simples números y utilizar esta información para asegurar el éxito futuro de su PYME.

  • Atraer Inversores: La Guía Completa de Proyecciones Financieras y Métricas Clave para Startups en Barcelona

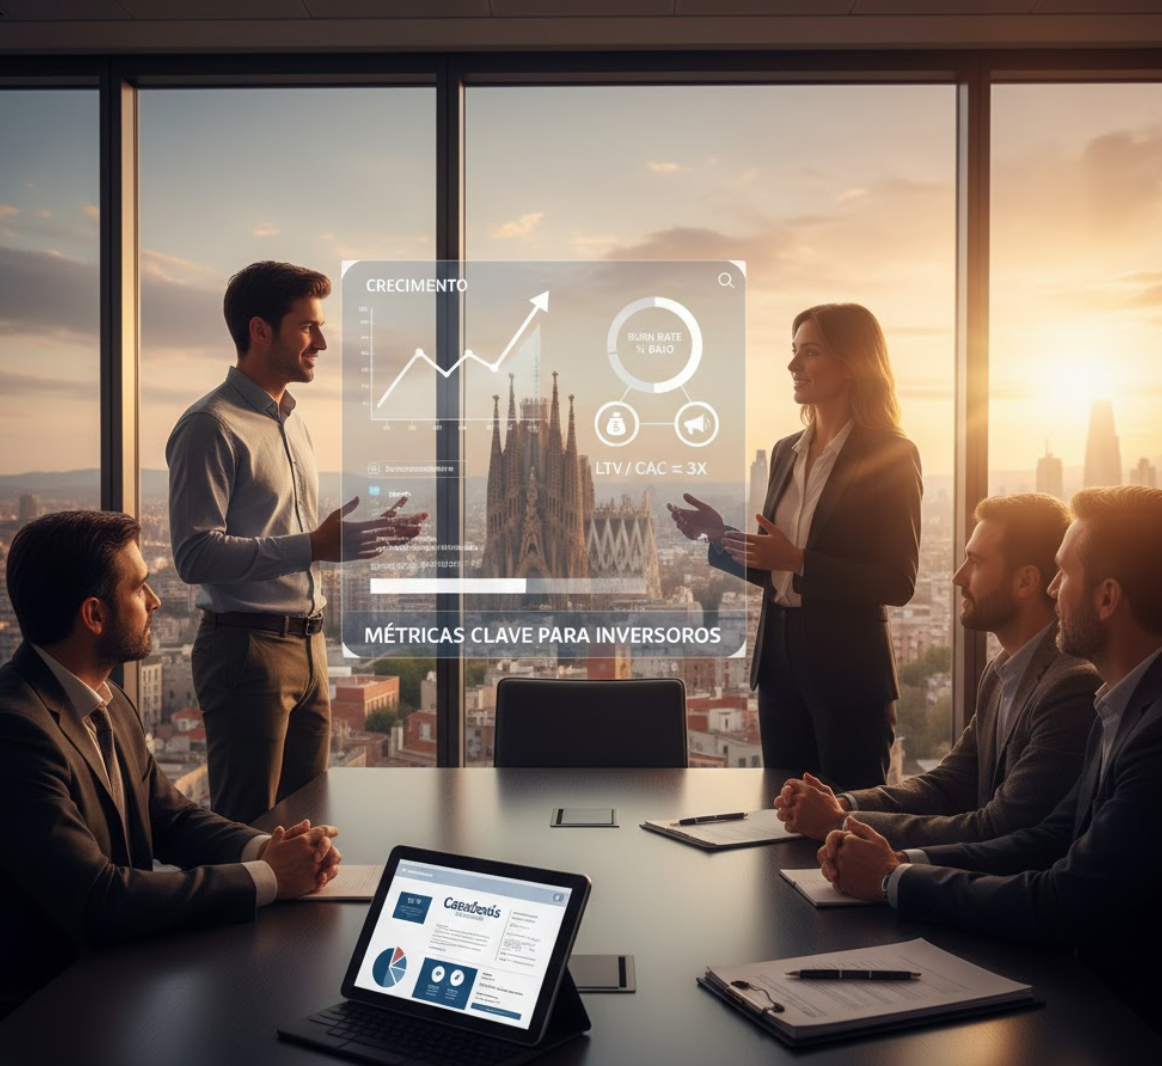
    Atraer Inversores: La Guía Completa de Proyecciones Financieras y Métricas Clave para Startups en Barcelona

    Introducción: Los Números son el Lenguaje de la Inversión

    Para una startup, la pasión por el producto o servicio es el motor, pero las finanzas son el mapa y la brújula. Cuando se busca financiación, ya sea de capital riesgo (Venture Capital), business angels o aceleradoras, la narrativa del crecimiento debe estar impecablemente respaldada por datos financieros sólidos y proyecciones realistas. Los inversores no compran ideas; compran la capacidad de una idea para generar retornos exponenciales, y esa capacidad se mide con números.

    El Reto de la Credibilidad Financiera

    A diferencia de una PYME tradicional, una startup no tiene un historial de ingresos de 5 años. Su valor reside en su potencial de futuro. El principal desafío es proyectar ese potencial de manera creíble, controlando el temido Burn Rate (tasa de consumo de caja) y demostrando la viabilidad a largo plazo.

    El Rol Central de la Asesoría Financiera en la Ronda de Inversión

    Contar con una asesoría financiera en Barcelona especializada en startups no es un gasto, sino una inversión. Garantiza que las métricas y los modelos cumplan con los estándares de diligencia debida (Due Diligence) que exigen los inversores.

    I. Proyecciones Financieras: La Historia de Crecimiento con Números

    Las proyecciones no son solo hojas de cálculo; son la herramienta principal para convencer al inversor de que su capital se multiplicará.

    1. Modelo de Ingresos y Supuestos Clave

    El inversor examinará la lógica detrás de cada euro proyectado.

    • Proyección Top-Down vs. Bottom-Up: Lo ideal es usar un enfoque Bottom-Up (de abajo hacia arriba), basando las ventas en el número de usuarios, la tasa de conversión y el precio medio por cliente. Esto es más creíble que solo proyectar un porcentaje de crecimiento de mercado (Top-Down).
    • Supuestos de Adquisición: Las proyecciones deben vincularse directamente a la estrategia de marketing: ¿Cuántos leads se esperan? ¿Cuál será la tasa de conversión de pago?
    • Punto de Equilibrio (Break-Even Point): Determinar en qué mes la startup dejará de quemar caja y comenzará a generar beneficio operativo. Este es un hito fundamental para cualquier inversor.

    2. Control Riguroso del Burn Rate y Runway

    • Burn Rate: Es la cantidad de dinero que la startup pierde cada mes (diferencia entre gastos y entradas).
    • Runway (Pista de Aterrizaje): Es el número de meses que le quedan a la startup para operar antes de agotar su caja, calculado como $Caja\ Actual / Burn\ Rate\ Mensual$.
    • La Importancia del Runway: El inversor necesita ver que la ronda de financiación cubre al menos 12-18 meses de Runway con un colchón de seguridad.

    3. Estados Financieros Proyectados (3-5 Años)

    El modelo debe culminar en:

    • Cuenta de Resultados Proyectada (PyG): Para demostrar la rentabilidad futura.
    • Flujo de Caja Proyectado: Para confirmar la solvencia y la necesidad de futuras rondas.
    • Balance Proyectado: Para mostrar la evolución patrimonial.

    II. Métricas de Valoración Clave para Inversores (KPIs)

    Los inversores de startups se centran en métricas específicas, más allá de los ratios tradicionales de PYME. Dominar estas métricas (KPIs) es esencial.

    1. Métricas de Clientes y Crecimiento

    • Tasa de Crecimiento Mensual Recurrente (MRR Growth Rate): El indicador más importante de tracción. Mide el crecimiento de los ingresos recurrentes mes a mes.
    • Churn Rate (Tasa de Abandono): Porcentaje de clientes o ingresos perdidos en un periodo. Una baja tasa de churn es un signo de salud del producto (Product-Market Fit).

    2. Métricas de Rentabilidad y Eficiencia

    • Coste de Adquisición de Clientes (CAC): El coste total (Marketing + Ventas) dividido por el número de nuevos clientes adquiridos.
    • Valor de Vida del Cliente (LTV – Lifetime Value): Ingresos totales esperados de un cliente a lo largo de su relación con la empresa.

    $$\text{Ideal Ratio:} \quad \text{LTV} \ge 3 \times \text{CAC}$$

    • Tiempo de Recuperación de CAC (Payback Period): El número de meses necesarios para que el beneficio generado por un cliente cubra su coste de adquisición. Los inversores buscan periodos cortos (menos de 12 meses).

    III. Cómo la Asesoría Financiera en Barcelona Inspira Confianza

    Un buen asesor financiero no solo calcula las métricas; las valida y las presenta de manera que minimiza el riesgo percibido por los inversores.

    1. Preparación de Reportes y Presentaciones Ejecutivas

    El asesor traduce la complejidad operativa en un deck financiero claro y conciso, utilizando la terminología específica del capital riesgo. Esto incluye la sensibilidad del modelo a las variables críticas (ej. subida de CAC).

    2. Due Diligence (Diligencia Debida) y Data Room

    Cuando el inversor muestra interés, se activa la Due Diligence. El asesor ayuda a la startup a organizar un Data Room digital con toda la información legal, contable y financiera requerida. Tener los números en orden desde el día uno evita retrasos y desconfianza.

    3. Modelado de la Valoración (Pre-Money)

    El asesor ayuda a la startup a defender su valoración (Pre-Money Valuation) con argumentos financieros sólidos, utilizando métodos como el descuento de flujos de caja (DCF) o comparables de mercado (múltiplos de ingresos/EBITDA de empresas similares).

    4. Experiencia Local con Inversores y Aceleradoras

    Una asesoría financiera Barcelona como Casadesús Asesores tiene experiencia directa con el ecosistema de inversión local (BCN Activa, incubadoras, fondos regionales). Conocemos qué métricas priorizan los inversores españoles y europeos, acelerando la obtención de fondos y gestionando la estructura de la operación.

    Conclusión: De la Idea al Éxito Financiero Sólido

    Para una startup, el camino hacia la financiación está pavimentado con métricas y proyecciones. La credibilidad financiera es su activo más valioso en una ronda de inversión. Al contar con el apoyo de una asesoría externa especializada, su startup no solo presenta números; presenta un plan de negocio verificable y defensible que inspira confianza en potenciales inversores.

    Asegure el futuro de su startup con proyecciones realistas y métricas impecables.

  • Mejorando la Rentabilidad: El Aporte Estratégico de la Asesoría Financiera

    Mejorando la Rentabilidad: El Aporte Estratégico de la Asesoría Financiera

    Introducción: Rentabilidad vs. Facturación: El Verdadero Indicador de Éxito

    Es común escuchar a empresarios enfocarse obsesivamente en aumentar la facturación. Sin embargo, en el mundo de los negocios, la métrica que realmente indica la salud y el éxito a largo plazo no es el volumen de ventas, sino la Rentabilidad. Una empresa puede facturar millones, pero si su margen de beneficio es minúsculo o inexistente, su situación es insostenible.

    ¿Qué es la Rentabilidad y por qué es la Clave?

    La rentabilidad mide la eficiencia con la que una empresa utiliza sus recursos para generar beneficios. Va más allá del beneficio neto e implica ratios como el ROE (Rentabilidad sobre el Patrimonio Neto) y el ROA (Rentabilidad sobre los Activos).

    El Desafío de la Rentabilidad en la PYME

    Para las PYMES, la presión sobre los precios, los costes crecientes y la competencia feroz hacen que mantener o aumentar los márgenes sea un desafío constante. La falta de perspectiva y tiempo para el análisis estratégico es lo que impide a muchos negocios identificar las verdaderas palancas de rentabilidad.

    I. Análisis de Rentabilidad: ¿Dónde se Genera y Dónde se Pierde Valor?

    El primer paso para mejorar la rentabilidad es entender su origen y las causas de su deterioro.

    1. El Análisis del Margen Bruto y Neto

    • Margen Bruto: Es el beneficio que queda después de restar los costes directos de fabricación o aprovisionamiento. Un margen bruto bajo indica un problema de costes o de precios de venta.
    • Margen Neto: Es el beneficio final después de restar todos los costes operativos, financieros e impuestos. Un margen neto bajo, incluso con un buen margen bruto, señala problemas de costes estructurales (gastos fijos).

    2. Rentabilidad por Producto, Servicio y Cliente

    No todos los productos o clientes son igual de rentables. Un análisis detallado revela las «vacas lecheras» (altamente rentables) y los «clientes vampiro» (consumen muchos recursos y apenas aportan margen).

    • Precios de Venta: Es vital que la fijación de precios no se base solo en la competencia, sino en el coste real de la entrega (incluyendo los costes indirectos asignados correctamente) más el margen deseado.
    • Costes de Adquisición (CAC) y Valor de Vida del Cliente (LTV): El CAC debe ser significativamente inferior al LTV. Si no lo es, se está «comprando» clientes a pérdidas.

    3. El Sistema DuPont: Desglosando el ROE

    El sistema DuPont es una poderosa herramienta que descompone el ROE en tres componentes, permitiendo identificar la palanca de rentabilidad que se debe activar:

    • Margen Neto: (Aumentar el beneficio).
    • Rotación de Activos: (Aumentar la eficiencia en el uso de los activos).
    • Multiplicador del Capital (Apalancamiento): (Uso óptimo de la deuda).

    II. El Aporte Estratégico del Asesor Financiero

    Un asesor financiero externo aporta la metodología y la objetividad necesarias para ejecutar las palancas de mejora sin afectar la calidad del negocio.

    1. Diseño de la Estrategia de Precios (Pricing)

    El asesor ayuda a la dirección a definir una estrategia de precios basada en el valor y el coste real:

    • Análisis de Elasticidad de la Demanda: Determinar cuánto puede subir el precio antes de que la demanda caiga significativamente.
    • Costeo Basado en la Actividad (ABC): Implementar un sistema de costes más preciso para conocer el coste real de cada unidad, eliminando la tentación de fijar precios por intuición.

    2. Optimización de la Estructura de Capital

    El asesor examina la relación entre deuda y fondos propios. Un uso eficiente de la deuda (apalancamiento) puede aumentar el ROE, pero un exceso incrementa el riesgo. El objetivo es encontrar el equilibrio óptimo para maximizar la rentabilidad sin poner en peligro la solvencia.

    3. Evaluación de Inversiones (CAPEX)

    Toda inversión (nueva maquinaria, expansión, I+D) debe generar un retorno superior al coste de capital de la empresa.

    • Técnicas de Evaluación: El asesor utiliza el Valor Actual Neto (VAN) y la Tasa Interna de Retorno (TIR) para determinar si un proyecto es económicamente viable y rentable. Esto evita decisiones impulsivas que consumen capital y reducen la rentabilidad global.

    III. Tácticas de Rentabilidad a Medio y Largo Plazo

    Más allá de los números inmediatos, la asesoría se enfoca en crear estructuras que aseguren la rentabilidad futura.

    1. Gestión Activa del Ciclo Operativo

    • Reducción de Días de Cobro: Disminuir el plazo medio en el que los clientes pagan, liberando capital más rápido para reinvertir o reducir deuda.
    • Optimización de Inventarios: Como se mencionó, el inventario es capital inmovilizado que no genera rentabilidad.

    2. Identificación de Nuevas Oportunidades de Ingreso

    Un asesor externo, con su visión de mercado, puede identificar nichos o servicios complementarios de alto margen que la dirección, inmersa en las operaciones diarias, ha pasado por alto.

    3. Control de Gestión Orientado a la Rentabilidad

    Implementar un sistema de reporting que se centre en los márgenes y no solo en las ventas. El Cuadro de Mando Integral debe tener KPIs específicos de rentabilidad por línea de negocio, permitiendo tomar medidas correctivas tan pronto como el margen caiga.

    IV. La Asesoría Financiera en Barcelona: Perspectiva Externa para Resultados Internos

    Para empresas en Barcelona, donde el coste de oportunidad del capital es alto, el apoyo de una asesoría con conocimiento local es una ventaja competitiva.

    Aportando Perspectiva y Experiencia

    Un asesor financiero en Barcelona, como Casadesús Asesores, aporta una visión externa y experimentada sobre las palancas de crecimiento y rentabilidad que funcionan en el mercado catalán. Analizamos la rentabilidad de tus productos o servicios, te ayudamos a establecer precios adecuados y a tomar decisiones de inversión inteligentes.

    Evitar el «Efecto Túnel»

    Muchos directivos tienen «efecto túnel»: ven solo la operación diaria. El asesor rompe ese túnel, ofreciendo un análisis macro y detallado de las ineficiencias y las oportunidades ocultas en la estructura de costes y ventas. Esta perspectiva es crucial para lograr que su negocio sea más rentable a mediano y largo plazo.

    Conclusión: Invertir en Estrategia para Multiplicar el Beneficio

    La mejora de la rentabilidad no es un evento, sino un proceso de ajuste fino continuo. Requiere disciplina, datos precisos y una metodología de análisis financiero robusta. Al trabajar con una asesoría financiera en Barcelona, su empresa se asegura de que cada euro invertido y cada hora de trabajo contribuyan al resultado final: una mayor rentabilidad y un negocio más sólido.

    La clave del éxito no es vender más, sino ganar más con cada venta.

  • Reducción Inteligente de Costes y Optimización de la Eficiencia Operativa: Un Plan de Acción Detallado para tu Empresa

    Reducción Inteligente de Costes y Optimización de la Eficiencia Operativa: Un Plan de Acción Detallado para tu Empresa

    Introducción: Dejar de «Recortar» y Empezar a «Optimizar»

    En la gestión empresarial, ante la presión de los márgenes o las caídas de ingresos, la primera reacción suele ser el «recorte de costes» indiscriminado. Sin embargo, un recorte no estratégico puede dañar la calidad, la moral del equipo y, a largo plazo, la competitividad. El verdadero desafío consiste en realizar una reducción inteligente de costes que vaya de la mano con la optimización de la eficiencia operativa.

    La Diferencia entre Recortar y Optimizar

    • Recortar: Eliminar un gasto sin evaluar su impacto en el valor (Ej. reducir drásticamente el presupuesto de marketing, afectando las ventas futuras).
    • Optimizar: Reestructurar o eliminar procesos ineficientes, negociar mejores condiciones o digitalizar tareas, manteniendo o incluso mejorando la propuesta de valor. Esto implica una visión financiera y operativa simultánea.

    El Objetivo: Mejorar el Margen Operativo Sosteniblemente

    El enfoque debe ser aumentar el margen operativo (ingresos menos costes operativos) de forma que la empresa se vuelva más ágil y resistente a las fluctuaciones del mercado. Esto se logra atacando los costes estructurales y mejorando la productividad de los recursos.

    I. Fase de Diagnóstico Financiero: Identificando Oportunidades

    Antes de tomar cualquier decisión, es necesario un análisis exhaustivo de la estructura de costes.

    1. Clasificación Detallada de Costes

    • Fijos vs. Variables: Comprender la elasticidad de los gastos. Los costes fijos son el objetivo prioritario para la reducción, ya que se incurren independientemente del nivel de actividad.
    • Directos vs. Indirectos: Un análisis de Costes por Actividad (ABC) es crucial para entender qué productos o servicios consumen realmente más recursos indirectos (administración, overhead).

    2. Análisis de Valor de las Partidas de Gasto

    Se debe evaluar cada gasto respondiendo a la pregunta: ¿Cuánto valor aporta este gasto a nuestro cliente o a nuestra rentabilidad?

    • Gastos Imprescindibles (High Value): (Ej. Materia prima clave, sueldos del personal de producción). Se buscan optimizaciones, no eliminaciones.
    • Gastos Prescindibles (Low Value): (Ej. Suscripciones duplicadas, viajes innecesarios). Candidatos a la eliminación inmediata o la renegociación.
    • Gastos Ocultos: Tiempos de inactividad, errores de calidad, excesos de inventario. Estos son ineficiencias, no gastos directos, pero consumen recursos.

    3. El Cálculo del Coste de No Calidad

    Cuantificar el dinero que se pierde por errores, repeticiones, garantías o servicio al cliente insatisfecho debido a fallos operativos. Este coste, a menudo ignorado, es un objetivo primario de la eficiencia.

    II. El Plan de Acción Detallado para la Reducción de Costes

    Una vez identificadas las áreas, se implementan las estrategias clave.

    Estrategia A: Optimización de Costes de Aprovisionamiento

    • Consolidación de Compras: Reducir el número de proveedores para aumentar el volumen de compra con los restantes y obtener mejores descuentos.
    • Negociación de Condiciones: Buscar activamente no solo un menor precio unitario, sino también mejores plazos de pago (alargando el ciclo de caja) y condiciones de entrega (reduciendo costes de almacenamiento).
    • Análisis de Make or Buy (Hacer o Comprar): Determinar si es más eficiente producir internamente un componente o servicio o externalizarlo (subcontratar) a un coste inferior, evaluando siempre el riesgo de dependencia.

    Estrategia B: Mejora de la Productividad del Recurso Humano

    • Automatización de Tareas Repetitivas: Inversión en software (RPA, ERP, CRM) para automatizar la gestión de facturas, pedidos o reporting. Esta inversión reduce errores y libera tiempo del personal para tareas de valor.
    • Reestructuración y Polivalencia: Evaluar la carga de trabajo real. La formación cruzada del personal (polivalencia) garantiza que las tareas se puedan cubrir con menos personal o que el personal pueda ser reasignado a áreas de mayor crecimiento.

    Estrategia C: Reducción de Costes Fijos Estructurales

    • Costes de Facilities (Instalaciones): Revisión de contratos de alquiler, energía (negociación de tarifas y horarios) y telecomunicaciones. La digitalización permite a menudo la reducción de espacio físico.
    • Gasto Financiero: Revisión de las condiciones de préstamos y pólizas (comisiones y tipos de interés). La refinanciación puede ser una fuente importante de ahorro en el PyG.

    III. Optimización de la Eficiencia Operativa (Más Allá del Dinero)

    La eficiencia se enfoca en el uso del tiempo y los recursos para producir más con los mismos (o menos) insumos.

    1. Implementación de Metodologías Lean

    La filosofía Lean busca eliminar el «despilfarro» (Muda) en los procesos. Se centra en:

    • Tiempos de Ciclo: Reducir el tiempo total desde que se inicia un proceso hasta que termina (Ej. tiempo de fabricación o tiempo de cotización).
    • Defectos y Retrabajos: Minimizar errores de producción o servicio.

    2. Gestión Eficiente del Inventario

    El inventario es capital inmovilizado. Un sistema de inventario Justo a Tiempo (JIT), o al menos una gestión optimizada, reduce costes de almacenamiento, seguros y el riesgo de obsolescencia.

    3. Estandarización de Procesos

    Procesos bien definidos y documentados reducen la curva de aprendizaje de los nuevos empleados, minimizan la variabilidad en la calidad y facilitan la identificación de las áreas de baja eficiencia.

    IV. El Acompañamiento del Asesor Financiero en Barcelona

    El proceso de reducción de costes y optimización debe ser liderado por un profesional con experiencia que pueda mantener la perspectiva objetiva y estratégica. Una asesoría financiera en Barcelona es la pieza clave.

    1. El Asesor como «Cirujano de Costes»

    El asesor externo, a diferencia del equipo interno, no tiene sesgos emocionales y puede proponer recortes impopulares pero necesarios. Realiza un análisis forense de la PyG, identificando gastos disfrazados o asignaciones incorrectas.

    2. Benchmarking y Negociación Profesional

    El asesor conoce los estándares del sector (benchmarking) y sabe qué márgenes de negociación son realistas con proveedores y entidades financieras, logrando condiciones que la empresa no podría obtener por sí sola.

    3. Modelización del Impacto

    Antes de implementar cualquier cambio, el asesor financiero crea modelos que demuestran con números (PyG proyectada) el impacto exacto de la reducción en la rentabilidad y el flujo de caja, asegurando que el ahorro no comprometa la calidad.

    El Apoyo de Casadesús Asesores

    En Casadesús Asesores, nuestro servicio va más allá de la contabilidad. Ofrecemos una auditoría de costes completa, ayudándote a identificar gastos prescindibles, negociar mejores condiciones con proveedores y optimizar recursos para mejorar la eficiencia y la rentabilidad de tu empresa en Barcelona. Somos el socio estratégico que te guía en la toma de decisiones difíciles, pero rentables.

    Conclusión: La Eficiencia como Motor de la Competitividad

    La reducción de costes y la mejora de la eficiencia no son medidas de crisis, sino estrategias permanentes para mantener la competitividad. Implementar un plan de acción detallado, basado en un diagnóstico riguroso y con el apoyo de un asesor financiero Barcelona experimentado, transformará sus finanzas. Deje de centrarse en las ventas para mirar su margen: la rentabilidad duradera se construye desde la eficiencia operativa.

  • Gestión Avanzada del Flujo de Caja: 10 Estrategias Infalibles para la Tesorería y Solvencia de tu Negocio

    Gestión Avanzada del Flujo de Caja: 10 Estrategias Infalibles para la Tesorería y Solvencia de tu Negocio

    Introducción: La Reina de las Finanzas Empresariales

    El Flujo de Caja, o Cash Flow, es el movimiento real de dinero en efectivo (entradas y salidas) en un periodo determinado. Una empresa puede ser altamente rentable en su Cuenta de Pérdidas y Ganancias (PyG), pero si su flujo de caja es negativo, corre un riesgo real de quiebra técnica. En el ecosistema PYME, donde los márgenes de maniobra son estrechos, la gestión del flujo de caja es, sin duda, la actividad financiera más crítica.

    La Falacia de la Rentabilidad

    Muchas empresas caen en la trampa de mirar solo el beneficio neto. El beneficio se contabiliza cuando se emite una factura (devengo), pero el dinero real solo entra en la caja cuando el cliente paga (caja). La brecha entre estos dos momentos es lo que genera las temidas tensiones de tesorería.

    El Objetivo Principal: El Flujo de Caja Operativo Positivo

    La meta de toda gestión financiera es que el Flujo de Caja Operativo (el generado por la actividad principal del negocio) sea consistentemente positivo. Un control proactivo permite a la empresa financiar su crecimiento interno sin depender excesivamente de la deuda.

    I. Entendiendo el Ciclo del Efectivo y el Fondo de Maniobra

    Para controlar el flujo, primero hay que entender cómo se mueve el dinero dentro de la empresa.

    El Ciclo de Conversión del Efectivo

    Este ciclo mide el tiempo (en días) que transcurre desde que se paga por las materias primas o el inventario hasta que se cobra la venta del producto o servicio final.

    • Reducir este ciclo es la estrategia más poderosa para liberar liquidez. Implica reducir los días de inventario y los días de cobro, alargar los días de pago.

    El Fondo de Maniobra (Capital Circulante)

    El Fondo de Maniobra (Activo Circulante menos Pasivo Circulante) debe ser positivo y adecuado al tamaño del negocio. Un fondo de maniobra positivo significa que la empresa puede financiar sus operaciones a corto plazo sin tener que vender activos fijos o recurrir a deuda constante.

    II. 10 Estrategias Infalibles para la Gestión Proactiva del Flujo de Caja

    Una gestión eficaz se basa en dos ejes: maximizar las entradas y optimizar las salidas.

    Eje A: Acelerar las Entradas de Caja (Cobros)

    1. Política de Cobro Rigurosa y Claro: Establecer plazos de pago muy claros desde el inicio y sancionar consistentemente los retrasos.
    2. Incentivar el Pronto Pago: Ofrecer pequeños descuentos (ej. 1% si paga a 10 días en lugar de 30) puede mejorar drásticamente el flujo.
    3. Monitorización Diaria de Cuentas por Cobrar: No esperar al fin de mes. Asignar a una persona la tarea de hacer seguimiento a las facturas vencidas (o a punto de vencer).
    4. Uso Estratégico del Factoring o Confirming:
      • El Factoring permite vender las facturas por cobrar a una entidad financiera, obteniendo liquidez inmediata (aunque con un coste).
      • El Confirming mejora la relación con sus proveedores, pero indirectamente libera su capacidad de caja.

    Eje B: Optimizar y Controlar las Salidas de Caja (Pagos)

    1. Negociación Agresiva de Plazos con Proveedores: Buscar sistemáticamente los plazos de pago más largos posibles (ej. 60 o 90 días), siempre dentro del marco legal, sin incurrir en costes adicionales por intereses.
    2. Gestión Lean del Inventario: Reducir los niveles de existencias (Stock) al mínimo necesario. El exceso de inventario es dinero inmovilizado y propenso a la obsolescencia.
    3. Presupuesto de Tesorería a 12 Semanas: Más allá del presupuesto anual, un rolling forecast semanal a 3 meses es crucial. Este informe predice con alta precisión los días de saldo negativo para poder actuar antes de que ocurran.

    Eje C: Financiación y Reserva

    1. Creación de Reservas de Efectivo: Tratar la tesorería mínima requerida (ej. 2 meses de costes fijos) como un coste más. Este colchón debe ser intocable para imprevistos.
    2. Uso Prudente de la Póliza de Crédito: La póliza de crédito no es una fuente de financiación a largo plazo, sino una herramienta de ajuste para picos estacionales o desfases temporales de tesorería. Evitar usarla para financiar inversiones fijas.
    3. Evaluación Continua de Gastos Operativos (OPEX): Revisar mensualmente todos los gastos no esenciales. ¿Puede reducir el gasto en servicios de software, telefonía o viajes sin afectar la actividad principal?

    III. El Papel de la Asesoría Financiera en la Solvencia

    La implementación de estas estrategias requiere disciplina y herramientas de previsión avanzadas, áreas donde una asesoría financiera en Barcelona ofrece un soporte vital.

    1. Modelización y Escenarios de Sensibilidad

    Un asesor puede construir un modelo de Flujo de Caja dinámico que permita simular el impacto de diferentes variables:

    • ¿Qué pasa si mis clientes tardan 15 días más en pagar?
    • ¿Qué pasa si mis ventas caen un 10%?
    • ¿Necesitaré financiación en el mes X? Esta simulación permite establecer límites de riesgo y planes de contingencia.

    2. Gestión del Riesgo de Divisa y Tipo de Interés

    Si la PYME opera internacionalmente o tiene deuda variable, el asesor ayuda a gestionar los riesgos financieros asociados que pueden impactar repentinamente el flujo de caja (ej. cobertura de tipos de cambio).

    3. Alineación de Cobros y Pagos

    El asesor ayuda a rediseñar las condiciones comerciales y de compra para alinear el ciclo de cobros con el ciclo de pagos, minimizando la necesidad de capital circulante externo.

    El Soporte de Casadesús Asesores en Tesorería

    En Casadesús Asesores, entendemos que la gestión del flujo de caja es sinónimo de gestión de la supervivencia. Nuestra experiencia en asesoría financiera en Barcelona nos permite anticipar las épocas de dificultad, implementar herramientas de previsión precisas y diseñar estrategias de optimización de pagos que mantienen la solvencia de tu negocio, incluso en ciclos económicos adversos.

    Conclusión: De la Supervivencia al Crecimiento con Liquidez

    La liquidez es el combustible de una empresa. Una gestión avanzada del flujo de caja es la diferencia entre ser esclavo de la cuenta bancaria y tener el control total sobre el futuro financiero. Implementar estas 10 estrategias no solo le ayudará a evitar tensiones de tesorería, sino que le permitirá disponer de capital para tomar decisiones de crecimiento en el momento justo.

    ¿Deseas que continuemos con la preparación del esquema y contenido para el post número 5 sobre la Reducción de Costes y Mejora de la Eficiencia?

  • Cómo elegir la mejor asesoría en Barcelona para tu empresa

    1. Define tus necesidades de asesoramiento

    Antes de comenzar la búsqueda, es clave identificar qué áreas necesitas cubrir. Las asesorías pueden ofrecer servicios fiscales, contables, administrativos, financieros o laborales. Algunas empresas requieren una asesoría integral que cubra todos estos ámbitos, mientras que otras necesitan apoyo específico en impuestos o contabilidad. Tener claras tus necesidades evitará contratar servicios innecesarios o quedarte corto en áreas críticas.

    2. Valora la experiencia y especialización del equipo

    La trayectoria del despacho es determinante. Una asesoría con experiencia acumulada sabe anticiparse a problemas habituales, evitar errores y resolver situaciones complejas. Es importante revisar su especialización sectorial, especialmente si tu negocio pertenece a ámbitos como tecnología, comercio, restauración o servicios profesionales. La experiencia previa en el mismo tipo de actividad aporta seguridad y eficiencia.

    3. Comprueba que dominen la normativa catalana

    Barcelona está sujeta a particularidades en fiscalidad y trámites administrativos que varían respecto a otras comunidades autónomas. Una asesoría local conoce las normativas específicas de Cataluña, tasas autonómicas, plazos y procedimientos administrativos propios. Este conocimiento evita sanciones, retrasos innecesarios y errores derivados de interpretaciones incorrectas de la normativa.

    4. Evalúa su nivel de digitalización

    Una asesoría moderna debe trabajar con herramientas digitales que permitan agilizar procesos. Plataformas en la nube, software contable avanzado, facturación electrónica, portales del cliente y gestión documental online son elementos que aumentan la eficiencia y reducen el margen de error. La digitalización también facilita el acceso a informes financieros en tiempo real, algo clave para la toma de decisiones.

    5. Asegura claridad en tarifas y servicios incluidos

    Antes de contratar, es imprescindible que la asesoría explique con absoluta transparencia qué servicios están incluidos en la cuota mensual. Deben detallarse los modelos fiscales que presentan, la frecuencia de comunicación, la gestión de contabilidad mensual o trimestral, las reuniones incluidas y cualquier coste extra por representaciones ante la Administración. La claridad evita sorpresas y permite valorar realmente la relación calidad-precio.

    6. Analiza su capacidad para comunicarse y acompañarte

    La comunicación fluida es esencial. Una buena asesoría ofrece respuestas rápidas, explica conceptos complejos de forma clara y se muestra disponible cuando surgen dudas o decisiones importantes. La relación debe basarse en confianza mutua. Si desde el principio notas falta de comunicación, respuestas ambiguas o retrasos, es una señal de alerta.

    7. Revisa opiniones y casos de clientes reales

    Antes de tomar una decisión, conviene revisar las opiniones de clientes en Google, testimonios en la web y referencias de otros empresarios de Barcelona. Estos comentarios ofrecen una visión real de la calidad de servicio, la atención recibida y la capacidad de resolución del despacho. También es útil analizar si la asesoría publica casos de éxito o ejemplos de empresas que han mejorado su gestión gracias a su trabajo.

    8. Ventajas de elegir una asesoría local en Barcelona

    Aunque las asesorías online han ganado terreno, una asesoría local ofrece ventajas significativas: conocimiento del entorno normativo y económico de Barcelona, agilidad para gestionar trámites presenciales y cercanía para reuniones periódicas. La proximidad facilita el acompañamiento integral y permite resolver incidencias con mayor rapidez. Contar con una asesoría en Barcelona proporciona un soporte adaptado a la realidad empresarial de la ciudad.

    9. Señales de que has encontrado la asesoría adecuada

    Una buena asesoría no solo ejecuta tareas: acompaña, orienta y previene problemas. Sabes que has encontrado la opción adecuada cuando el despacho:

    • Comprende tu negocio desde el primer momento.
    • Ofrece soluciones proactivas, no solo respuestas a preguntas directas.
    • Mantiene tus obligaciones al día sin que tengas que perseguirles.
    • Facilita la toma de decisiones con informes claros y recomendaciones prácticas.
    • Te transmite seguridad en cada paso.

    Conclusión

    Elegir la asesoría adecuada en Barcelona es una decisión que impactará directamente en la estabilidad financiera, fiscal y administrativa de tu negocio. Un despacho con experiencia, buena comunicación, dominio de la normativa catalana y visión estratégica no solo garantiza el cumplimiento legal, sino que aporta orden, claridad y tranquilidad. La asesoría correcta se convierte en un aliado para avanzar con solidez en un entorno empresarial competitivo como el de Barcelona.

    FAQs

    1. ¿Qué debo mirar primero al comparar asesorías?

    Es recomendable empezar por la experiencia, la claridad de tarifas y los servicios incluidos. La forma en que se comunican también es un factor decisivo.

    2. ¿Una asesoría integral es mejor que varias asesorías independientes?

    Sí, porque evita duplicidades, mejora la coordinación y permite tener una visión global del negocio.

    3. ¿Cuánto cuesta una asesoría en Barcelona?

    Depende del tamaño de tu empresa y de los servicios que necesites. Lo importante es que las tarifas se expliquen de forma transparente.

    4. ¿Una asesoría local es mejor que una online?

    En muchos casos sí, porque conoce la normativa catalana y puede resolver trámites locales con mayor agilidad.

    5. ¿Cómo sé si una asesoría es confiable? Busca reseñas, casos de clientes reales, certificaciones profesionales y una comunicación clara desde el primer contacto.

  • Novedades fiscales 2025 para empresas: prepárate con tiempo

    1. Cambios previstos en el Impuesto de Sociedades

    Ajustes en deducciones y compensaciones

    Se espera una actualización en:

    • Límites de compensación de bases imponibles negativas.
    • Deducciones por incentivos a la innovación.
    • Beneficios fiscales ligados a actividades sostenibles.

    Estas modificaciones pueden afectar la carga fiscal de las pymes.

    Revisión de incentivos a startups

    Las empresas emergentes podrían beneficiarse de:

    • Deducciones adicionales por inversión en tecnología.
    • Nuevas bonificaciones en talento tecnológico.
    • Reducciones para empresas con alto componente de innovación.

    2. Cambios en el IVA y facturación electrónica obligatoria

    La generalización de la facturación electrónica sigue avanzando en España.

    Obligaciones en 2025

    Las empresas deberán:

    • Emitir facturas electrónicas en operaciones B2B.
    • Mantener registros electrónicos automatizados.
    • Integrarse con plataformas oficiales de control y verificación.

    Esto afectará directamente a la gestión contable y al cálculo del IVA trimestral.

    3. Actualización en los tipos de retención del IRPF

    Las retenciones para profesionales y trabajadores podrían experimentar:

    • Ajustes en los tramos de IRPF.
    • Cambios en retenciones aplicables a salarios y facturas profesionales.
    • Modificaciones en los tipos reducidos para nuevos autónomos.

    Una asesoría fiscal ayuda a aplicar correctamente estos cambios en nóminas y facturas.

    4. Refuerzo de los controles automatizados de Hacienda

    En 2025, la Agencia Tributaria continuará ampliando el uso de tecnología para detectar errores o inconsistencias.

    Herramientas de control

    • Inteligencia artificial para revisar deducciones.
    • Cruces automáticos con modelos informativos.
    • Revisión de movimientos bancarios en tiempo real.

    Esto incrementa la necesidad de tener una contabilidad impecable.

    5. Cambios en tributos autonómicos en Cataluña

    Cataluña podría aplicar novedades en:

    • Tipos del Impuesto de Sucesiones.
    • Tramos del Impuesto sobre el Patrimonio.
    • Tasas medioambientales y sectoriales.

    Las empresas con actividad en Barcelona deben prestar especial atención a estos cambios locales.

    6. Incentivos fiscales para empresas sostenibles

    2025 refuerza los incentivos a la sostenibilidad.

    Posibles beneficios

    • Deducciones por inversiones en eficiencia energética.
    • Incentivos a la economía circular.
    • Bonificaciones por energías renovables en instalaciones empresariales.

    Las pymes pueden aprovechar estas ventajas para reducir su factura fiscal.

    7. Actualizaciones en modelos oficiales

    Algunos modelos de presentación podrían modificarse:

    • Modelos informativos anuales.
    • Modelo 200 del Impuesto de Sociedades.
    • Modelos de retenciones.
    • Declaraciones relacionadas con IVA electrónico.

    Esto requiere adaptar los sistemas de contabilidad y facturación.

    8. Mayor exigencia en documentación justificativa

    La tendencia para 2025 será exigir:

    • Mayor detalle en facturas.
    • Documentación reforzada en gastos deducibles.
    • Registros digitales obligatorios.

    Una asesoría ayuda a preparar todos estos archivos con criterios técnicos correctos.

    9. ¿Cómo puede adaptarse tu empresa a estas novedades?

    Claves para llegar preparado:

    • Revisar procesos de facturación.
    • Adaptar software de contabilidad.
    • Revisar modelos fiscales antes de cada trimestre.
    • Evaluar nuevas deducciones aplicables.
    • Asegurar que toda la documentación esté digitalizada.

    10. Importancia de contar con una asesoría fiscal en Barcelona

    Una asesoría fiscal en Barcelona garantiza que tu empresa cumpla con todas las novedades para 2025.

    Ventajas clave

    • Actualización constante de normativa.
    • Ajuste automático de modelos y declaraciones.
    • Optimización de deducciones y beneficios.
    • Representación ante la Agencia Tributaria.
    • Implementación de facturación electrónica.

    No solo evitas sanciones, sino que aprovechas oportunidades fiscales.

    Conclusión

    Las novedades fiscales de 2025 presentan cambios importantes en la gestión del IVA, el Impuesto de Sociedades, las retenciones y los tributos autonómicos. Mantenerse actualizado es esencial para evitar errores y optimizar la carga fiscal de la empresa.

    Contar con una asesoría fiscal en Barcelona ofrece a las empresas la tranquilidad de estar al día, adaptarse correctamente y aprovechar todos los beneficios legales disponibles. La anticipación es clave: cuanto antes se prepare una empresa para los cambios normativos, mejores resultados obtendrá durante el ejercicio.

    FAQs

    1. ¿Todas las empresas deberán usar factura electrónica en 2025?

    Sí, en operaciones entre empresas será obligatoria progresivamente.

    2. ¿Afectan estas novedades a autónomos?

    En gran parte sí, especialmente en IVA e IRPF.

    3. ¿Las pymes pueden aplicar deducciones nuevas este año?

    Sí, especialmente en áreas de sostenibilidad e innovación.

    4. ¿Cambiará el Impuesto de Sociedades en 2025?

    Se prevén ajustes en deducciones y límites de compensación.

    5. ¿Una asesoría puede gestionar la transición a facturación electrónica? Sí, y además revisa que el sistema cumpla con los requisitos oficiales.

  • Errores contables comunes en pymes y cómo evitarlos

    Una contabilidad precisa es fundamental para mantener la estabilidad financiera de cualquier pyme. Sin embargo, muchas empresas cometen errores que, aunque parezcan pequeños, pueden tener consecuencias importantes: sanciones fiscales, descuadres en las cuentas, problemas de liquidez o decisiones empresariales basadas en datos incorrectos.

    En Barcelona, donde las pymes operan en un entorno empresarial dinámico y competitivo, contar con una contabilidad ordenada y profesional es más importante que nunca. Este artículo recoge los errores contables más habituales y cómo evitarlos para garantizar una gestión financiera sólida y transparente.

    Errores contables comunes en pymes y cómo evitarlos

    1. No conciliar cuentas bancarias de forma periódica

    La conciliación bancaria es una de las tareas más importantes, pero también una de las más olvidadas.

    Consecuencias del error

    • Saldos incorrectos en contabilidad.
    • Facturas no contabilizadas o duplicadas.
    • Dificultad para detectar fraudes o errores de cobro.

    Solución

    Realizar conciliaciones mensuales o quincenales para mantener las cuentas al día.

    2. Clasificar incorrectamente ingresos y gastos

    Un error frecuente es asignar cuentas contables equivocadas.

    Impacto

    • Resultados distorsionados.
    • Impuestos mal calculados.
    • Problemas en inspecciones.

    Solución

    Utilizar criterios claros y contar con supervisión de una asesoría contable.

    3. No registrar todos los gastos deducibles

    Muchas pymes pierden beneficios por no contabilizar gastos válidos.

    ¿Por qué ocurre?

    • Falta de orden documental.
    • Tickets o facturas perdidas.
    • Desconocimiento de gastos deducibles.

    Solución

    Digitalizar justificantes y revisar periódicamente los gastos con un asesor.

    4. No llevar un control adecuado de inventarios

    El inventario afecta directamente al resultado contable.

    Problemas frecuentes

    • Valor incorrecto de existencias.
    • Pérdidas no registradas.
    • Distorsiones en el margen comercial.

    Solución

    Revisiones periódicas y un sistema de inventario actualizado.

    5. No contabilizar amortizaciones correctamente

    Las amortizaciones reducen la base imponible y afectan a los resultados.

    Errores típicos

    • No registrar amortizaciones anuales.
    • Aplicar tablas incorrectas.
    • No revisar activos amortizados.

    Solución

    Seguir las tablas del Plan General de Contabilidad y revisar el inmovilizado cada año.

    6. Mezclar gastos personales con gastos de la empresa

    Este es uno de los errores más comunes entre autónomos y pymes.

    Consecuencias

    • Diferencias contables.
    • Gastos no deducibles.
    • Problemas en auditorías.

    Solución

    Separar claramente cuentas personales y empresariales, y utilizar tarjetas distintas.

    7. No actualizar la contabilidad durante meses

    Retrasar la contabilidad provoca:

    • Descontrol financiero.
    • Errores acumulados.
    • Declaraciones fiscales incorrectas.

    Solución

    Actualizarla mensualmente o externalizar la gestión para evitar acumulación.

    8. Falta de documentación justificativa

    Toda operación contable debe tener un documento que la respalde.

    Problemas habituales

    • Facturas sin datos obligatorios.
    • Tickets sin identificar.
    • Justificantes extraviados.

    Solución

    Guardar todo en formato físico o digital y revisar su validez fiscal.

    9. No controlar los gastos recurrentes

    Algunas pymes pierden control de pagos periódicos como:

    • Suscripciones.
    • Servicios digitales.
    • Mantenimiento de software.

    Solución

    Crear un listado anual y revisarlo trimestralmente.

    10. No pedir apoyo profesional cuando es necesario

    La contabilidad es compleja y requiere conocimientos técnicos actualizados.

    Riesgos de hacerlo sin asesoría

    • Errores en libros.
    • Presentaciones fuera de plazo.
    • Impuestos mal calculados.

    Una asesoría evita estos problemas desde el primer día.

    ¿Cómo ayuda una asesoría contable en Barcelona a evitar errores?

    Una asesoría contable en Barcelona asegura:

    • Contabilidad actualizada y sin errores.
    • Conciliaciones periódicas.
    • Revisión de gastos deducibles.
    • Control de inventario y activos.
    • Preparación de impuestos basada en datos reales.
    • Cumplimiento normativo continuo.

    Conclusión

    Los errores contables son más frecuentes de lo que parece, pero pueden evitarse con organización, disciplina y el apoyo de profesionales especializados. Una contabilidad correcta permite a las pymes tomar decisiones informadas, cumplir con Hacienda sin problemas y mejorar su estabilidad financiera.

    Contar con una asesoría contable en Barcelona garantiza precisión, control y cumplimiento, permitiendo que la empresa se centre en su actividad principal sin preocuparse por complicaciones contables.

    FAQs

    1. ¿Con qué frecuencia debería revisar mi contabilidad?

    Lo ideal es hacerlo mensualmente.

    2. ¿Qué error contable es el más común en pymes?

    La falta de conciliación bancaria y la pérdida de facturas justificativas.

    3. ¿La contabilidad influye en el Impuesto de Sociedades?

    Sí, es la base para su cálculo.

    4. ¿Puedo digitalizar todas mis facturas?

    Sí, y es una práctica recomendada.

    5. ¿La asesoría contable puede corregir errores de años pasados?

    Sí, mediante regularizaciones y ajustes.